Video abspielen — 9:53 Minuten. Aus der letzten Saison.
Transparenzhinweis
Vergleichsportale, Magazine und viele Empfehlungen wirken seriös, in der Praxis stecken dahinter aber häufig Sponsoreninteressen. Es geht um deinen Versicherungsschutz.
Was kostet eine Wohnmobilversicherung 2027?
2027 kostet die Vollkasko inklusive Haftpflicht für unser Referenzwohnmobil zwischen 501,72 € bei der HUK24 und 1.039,68 € beim ADAC, nur die Haftpflicht 139,77 € bis 311,23 €. Die preislichen Unterschiede sind auch Stand Oktober 2026 gewaltig. Dabei geht es nicht nur um das billigste Angebot. Es geht um die richtige Bewertung. Denn der günstigste Beitrag ist nicht immer die beste Entscheidung. Die Unterschiede zeigen sich erst im Detail mit Blick auf Tarife und Optionen, Camper-Inhaltsschutz, die Schutzbriefe und vieles mehr. Die Tücken stecken im Detail und das schauen wir uns ganz genau an.
Ich habe fünf Versicherer für Wohnmobile im Detail verglichen. Den ADAC, den Makler Jahn & Partner mit der Helvetia als Versicherer, die HUK24, RMV Versicherungen mit der KRAVAG-Allgemeine als Versicherer und die WGV. Im Beitrag heißen sie kurz ADAC, Jahn & Partner (Helvetia), HUK24, RMV (KRAVAG) und WGV. Diese Auswahl stammt aus einem früheren Beitrag und ist immer noch aussagekräftig. Allianz und Verti habe ich 2027 zusätzlich gerechnet, sie stehen in einem Kasten weiter unten. Wer tiefer in Fachbegriffe einsteigen will und eine größere Liste an alternativen Versicherern sucht, findet hier den passenden Einstieg.

Haftpflicht und Vollkasko 2027
Die Preise „Nur Haftpflicht“ und „Vollkasko, Teilkasko, Haftpflicht“ zeigen die Unterschiede zwischen ADAC, Jahn & Partner (Helvetia), HUK24, RMV (KRAVAG) und WGV. Wichtig ist jedoch, dass der reine Beitrag nur ein Teil der Wahrheit ist. Im nächsten Abschnitt kommen die Optionen hinzu.
Auffällig ist die HUK24. Für unser Referenzwohnmobil sinkt die Vollkasko inklusive Haftpflicht von 831,93 € auf 501,72 €, das sind fast 40 % weniger. So stark hat sich seit 2025 kein anderer Versicherer im Vergleich bewegt. Ungewöhnlich ist das schon, und ich halte es für möglich, dass die HUK24 damit Neukunden gewinnen will und später wieder zu alten Preisen zurückkehrt. Erhöht sie dann den Tarif, kannst du innerhalb eines Monats nach der Mitteilung kündigen.
| Versicherer | Haftpflicht | Vollkasko inklusive Haftpflicht |
|---|---|---|
| HUK24 | 139,77 € | 501,72 € |
| Jahn & Partner (Helvetia) | 311,23 € | 714,43 € |
| WGV | 229,65 € | 815,59 € |
| RMV (KRAVAG) | 241,98 € | 965,48 € |
| ADAC | 292,06 € | 1.039,68 € |
Vollkasko 500 € SB, Teilkasko 150 € SB. Beitragssummen für 2027 vom 26.10.2026, bei Jahn & Partner aus dem Angebot vom 25.10.2026, günstigster Wert fett. Beim ADAC ohne Mitgliedschaft, als Mitglied 935,72 €. Bitte aufpassen, Preise können sich täglich ändern.
Unser Referenzwohnmobil
Als Referenz dient unser camper.help Wohnmobil. So kannst du jede Zahl in diesem Beitrag nachvollziehen und dein eigenes Wohnmobil, deinen Wohnwagen oder deinen Campervan daran spiegeln. Für die Vergleichbarkeit habe ich die Kilometer bewusst vereinheitlicht. Die echten Jahreskilometer wären nicht gerecht gewesen. Daher habe ich 12.000 Kilometer jährlich angenommen. Alle weiteren Daten entsprechen der Realität unseres Wohnmobils und des bestehenden Vertrags.
Adria Wohnmobil mit GFK-Dach zum Preis von ca. 63.000 Euro
Baujahr 2016, mit einem zGG von 3.850 kg und einer Motorleistung von 109 kW
SF 10 für die Haftpflicht (ohne Selbstbeteiligung)
SF 10 für die Vollkasko (500 Euro SB, Teilkasko 150 Euro SB)
Wohnort München, Eigentum, keine spezielle Garage
Ehepartner als Fahrer eingetragen und alle Fahrer über 25 Jahre
Jährliche Prämienzahlung bei 12.000 km Fahrleistung
Gerechnet am 26.10.2026 in den Rechnern von ADAC, HUK24, RMV und WGV, bei Jahn & Partner aus dem Angebot vom 25.10.2026, Beginn jeweils 01.01.2027
Was ist die Regionalklasse?
Kaum einer hat es auf dem Schirm. Dein Wohnort entscheidet oft über teuer oder günstig. Die Regionalklasse ist Schadenhäufigkeit in deinem Zulassungsgebiet und diese bekommst du leider kaum zu Gesicht. Die Einteilung macht der GDV (Gesamtverband der Deutschen Versicherungswirtschaft) einmal im Jahr neu.
Optionen und ihre Preise
Es ist nicht ganz so einfach zum Berechnen, aber dennoch alles machbar. Ein Beispiel aus der Praxis. Der Auslandsschadenschutz bei RMV (KRAVAG) steckt im Schutzbrief bereits drin. Daher kann man diesen Punkt nicht einfach isoliert als Eurobetrag vergleichen. Erst im nächsten Abschnitt wird sich zeigen, ob sich das insgesamt rechnet.
Auch im Bereich Campingversicherung gibt es deutliche Unterschiede. HUK24 bietet keine eigenständige Campingversicherung an. Diese Leistung gibt es nur als Erweiterung über die Hausrat PLUS, mit spürbarem Aufpreis. Und die Deckung ist zu begrenzt. Bei Diebstahl aus dem aufgebrochenen Wohnmobil zahlt sie höchstens 2.500 Euro. ADAC, WGV, RMV und Jahn & Partner versichern Elektronik mit 3.000 bis 10.000 Euro. Das ist ein relevanter Unterschied beim Risikodeckel.
| Versicherer | Schutzbrief | Fahrerschutz | Ausland-Schadenschutz | Camping-Inhaltsschutz | Rabattschutz |
|---|---|---|---|---|---|
| HUK24 | 42,00 € | 20,00 € | 12,00 € | nur über Hausrat PLUS | – |
| Jahn & Partner (Helvetia) | 17,85 € | 31,12 € | inklusive | 74,26 € | – |
| WGV | 29,00 € | 24,80 € | 22,50 € | 84,00 € | 233,18 € |
| RMV (KRAVAG) | 64,00 € | 32,90 € | mit Schutzbrief inklusive | 49,00 € | – |
| ADAC | nur über die Plus-Mitgliedschaft | 19,90 € | 9,90 € | 49,90 € | 193,32 € |
Jahresbeiträge der Optionen vom 26.10.2026, bei Jahn & Partner aus dem Angebot vom 25.10.2026, beim ADAC ohne Mitgliedschaft (als Mitglied Rabattschutz 174,00 €). Ein Strich heißt, dass im Antrag kein Preis ausgewiesen war.
Was ist was? Der kleine Einstieg in die möglichen Optionen.
Die Summe mit allen Optionen
Die Preisunterschiede zwischen ADAC, Jahn & Partner (Helvetia), HUK24, RMV (KRAVAG) und WGV werden erst in der Summe deutlich. Die HUK24 lässt sich hier nicht 1:1 vergleichen, denn den Camping-Inhaltsschutz gibt es wie beschrieben so nicht. Beim ADAC fehlt 2027 der Schutzbrief. 2026 gab es ihn im Rechner noch für 19,90 €, 2027 nur noch über die Plus-Mitgliedschaft mit eigenem Beitrag, darum ist er nicht eingerechnet.
| Versicherer | Summe 2026 | Summe 2027 |
|---|---|---|
| HUK24 (ohne Camping-Inhaltsschutz) | 905,93 € | 575,72 € |
| Jahn & Partner (Helvetia) | 828,40 € | 837,66 € |
| WGV | 876,17 € | 975,89 € |
| RMV (KRAVAG) | 1.059,53 € | 1.111,38 € |
| ADAC (2027 ohne Schutzbrief) | 1.095,34 € | 1.119,38 € |
Vollkasko, Teilkasko, Haftpflicht, Schutzbrief, Fahrerschutz, Ausland-Schadenschutz und Camping-Inhaltsschutz. Beitragssummen 2026 vom 10.11.2025, 2027 vom 26.10.2026, fett der günstigste Wert mit allen Optionen. Bitte aufpassen, Preise können sich täglich ändern.
Welche Versicherung zu welchem Camper passt
Am wichtigsten ist der Blick auf den eigenen Bedarf. Eine günstige Helvetia mit 1.000 Euro Selbstbeteiligung bei Elementarschäden kann für manche Camper ein guter Deal sein. Für andere ist es ein Risiko, das kein Geld rechtfertigt.
Meine 3 wichtigsten Tipps für dich
- 1Wähle nicht den billigsten Tarif ohne Blick auf die Bedingungen.
- 2Schaue auch auf die Optionen. Zum Beispiel Rabattschutz beim ADAC oder der WGV. Und denke an Campinginhaltsschutz, wenn du damit liebäugelst. Den bieten gar nicht alle an. Die WGV bietet Rabatte, wenn man andere Versicherungen bereits dort hat. Die SF-Herabstufung in der Haftpflicht ist im Schadenfall bei allen heftig, bei der WGV aus SF 20 am stärksten.
- 3Wer keine Lust auf jede Klausel hat, sollte nicht automatisch zum billigsten Angebot greifen. Das preisliche Mittelfeld hat oft das bessere Verhältnis zwischen Beitrag und Leistung.
Am besten passiert gar nichts
Die beste Versicherung ist die, die du gar nicht brauchst. Zweimal haben sie mein Wohnmobil aufgebrochen, einmal in Frankreich, einmal in Spanien. Seitdem ist eine Alarmanlage für mich Pflicht. Die Inhaltsversicherung ersetzt den Schaden, den Ärger ersetzt sie nicht. Unterwegs nutze ich deshalb zusätzlich den sonsor, eine mobile Alarmanlage ohne Einbau. Wie er sich schlägt, steht in meinem Test sonsor im Test.
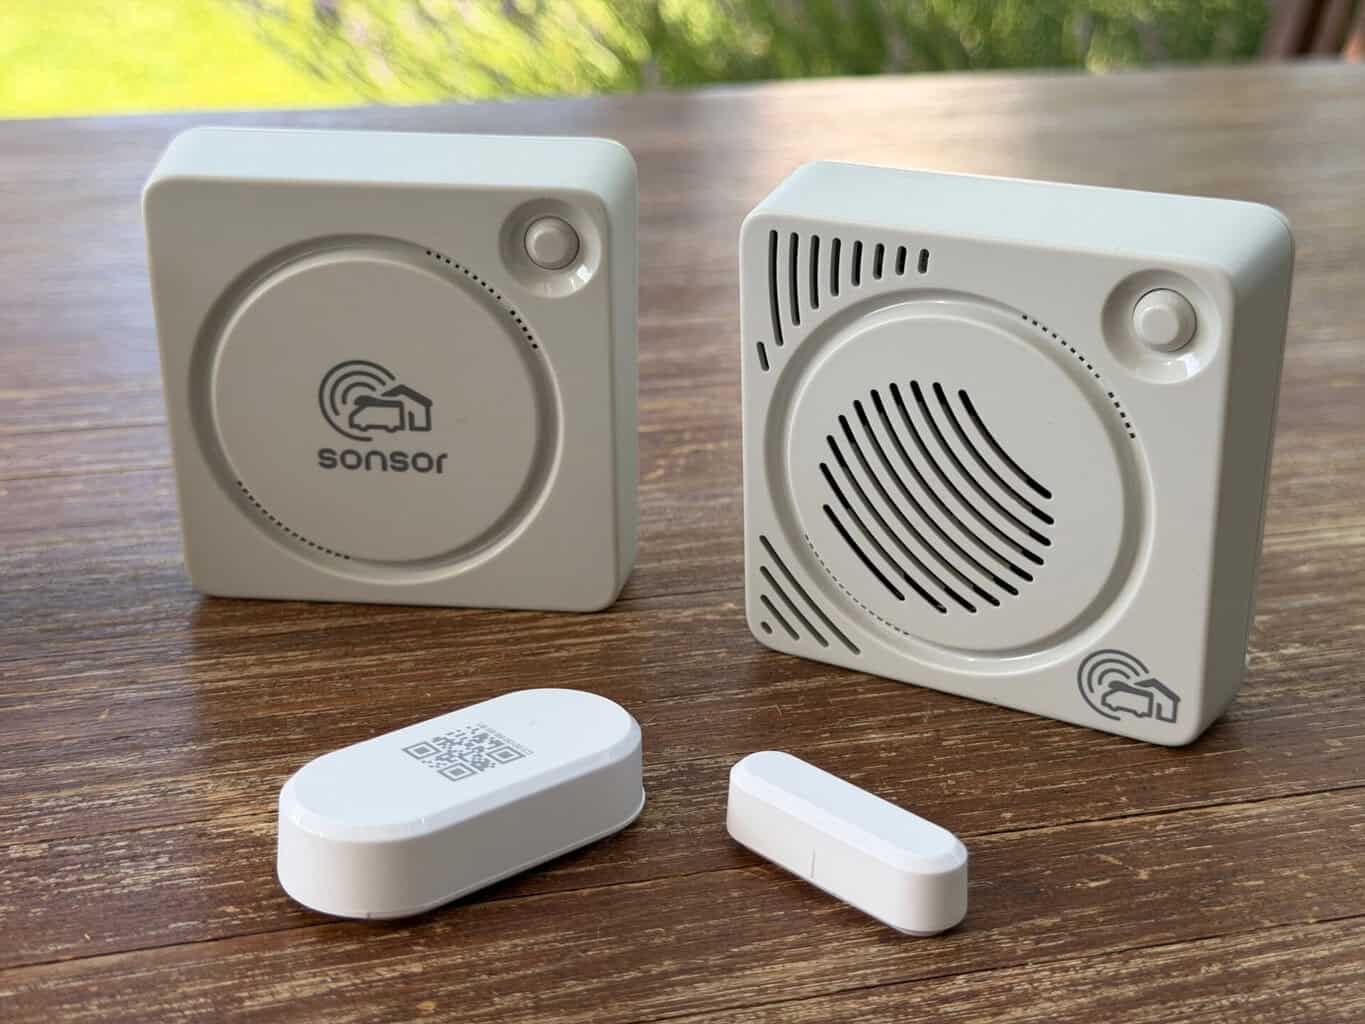
sonsor mobil
Leistungen im Vergleich
Der Preis ist nur die halbe Wahrheit. Viele von euch haben in den Kommentaren zu Recht nach den Leistungen gefragt. Ich habe deshalb die Versicherungsbedingungen aller fünf Anbieter gelesen und die Punkte herausgezogen, die für Camper den Unterschied machen.
| Frage | ADAC | Jahn & Partner (Helvetia) | HUK24 | RMV (KRAVAG) | WGV |
|---|---|---|---|---|---|
| Haftpflicht nach 1 Schaden aus SF 20 | SF 3 | gibt es nicht, Ende bei SF 10 | SF 2 | SF 2 | SF 1 |
| Haftpflicht nach 1 Schaden aus SF 10 | SF ½ | SF 1 | SF ½ | SF ½ | SF 0 |
| Haftpflichtbeitrag danach aus der höchsten Klasse | +57 % | +100 % (SF 10 auf SF 1) | Sätze nicht veröffentlicht | +72 % | +92 % |
| Vollkasko nach 1 Schaden aus SF 20 | SF 7 | gibt es nicht, Ende bei SF 10 | SF 18 | SF 18 | SF 11 |
| Vollkasko nach 1 Schaden aus SF 10 | SF 0 | SF 3 | SF 4 | SF 4 | SF 3 |
| Höchste SF-Klasse Wohnmobil | SF 20 | SF 10 | SF 20 | SF 20 | SF 20 |
| Rabattschutz Wohnmobil | als Baustein |
– | laut HUK24 nur Pkw |
Verzicht bei 1 Haftpflichtschaden bis Ende 2027 |
gegen Zuschlag |
| Neupreisentschädigung | 24 Monate (Komfort), mit Werterhaltgarantie 48 | 24 Monate | 24 Monate | 36 Monate | 24 Monate |
| Kilometergrenze | Tarifmerkmal | keine |
Tarifmerkmal | keine |
keine genannt |
| Selbstbehalt Elementarschaden | wie vereinbart | 1.000 € | wie vereinbart | 150 € oder 500 €, Sturm und Hagel mit Rechnung 0 € | wie vereinbart |
| Camping-Inhalt, Elektronik | 3.000 € | 7.500 € (eigener Vertrag) | 2.500 € bei Aufbruch (Hausrat PLUS) | 5.000 €, mit Comfort Plus 10.000 € samt Rädern (eigener Vertrag) | 5.000 € |
| Schutzbrief-Grenzen | nur mit Plus; über 3,20 m, 10 m, 2,55 m oder 7,5 t kein Fahrzeugtransport | keine mit Auto-Schutzbrief (17,85 €), sonst bis 4,0 t | bis 7,49 t laut HUK24 | keine; Fahrzeug höchstens 25 Jahre | keine |
Stand der Versicherungsbedingungen Oktober 2026. Bei Jahn & Partner stammen SF-Klasse und Rückstufung aus den Besonderen Bedingungen in der Fassung vom 01.11.2022 aus unseren Angebotsunterlagen. Die Prozent rechnen mit den Beitragssätzen aus den Rückstufungstabellen der Bedingungen, die HUK24 veröffentlicht ihre Sätze nicht. Beim ADAC gehört der Schutzbrief zur Plus-Mitgliedschaft. Hast du dein Wohnmobil aufgelastet, prüfe die Gewichtsgrenze im Schutzbrief.
Preisentwicklung 2017 bis 2027
Die Preise 2025 bis 2027
Ab sofort werde ich jedes Jahr die Preissteigerungen aus dem Vorjahr mitbetrachten. Damit lässt sich zumindest eine Prognose abgeben, wohin die Reise bei den Versicherungsgesellschaften geht. Für 2026 lagen die Preissteigerungen zwischen 0 und 120 Euro. Für 2027 reicht die Spanne von 330 Euro weniger bei der HUK24 bis 91 Euro mehr bei der WGV. Auch ist nicht jede Preissenkung eine Ersparnis. Am Beispiel von RMV (KRAVAG) zeigt sich ein anderes Bild, wenn der Vergleich über mehrere Jahre geführt wird.
Jahresbeitrag 2025 bis 2027 je Versicherer in Euro, auf ganze Euro gerundet. Die genauen Werte stehen in der Tabelle.
| Versicherer | 2025 | 2026 | 2027 | Differenz zu 2026 | in Prozent |
|---|---|---|---|---|---|
| HUK24 | 711,29 € | 831,93 € | 501,72 € | −330,21 € | −39,7 % |
| Jahn & Partner (Helvetia) | 637,85 € | 714,43 € | 714,43 € | 0,00 € | 0,0 % |
| WGV | 724,87 € | 724,87 € | 815,59 € | +90,72 € | +12,5 % |
| RMV (KRAVAG) | 1.129,36 € | 920,63 € | 965,48 € | +44,85 € | +4,9 % |
| ADAC | 881,60 € | 995,74 € | 1.039,68 € | +43,94 € | +4,4 % |
Vollkasko 500 € SB, Teilkasko 150 € SB, inklusive Haftpflicht. Beitragssummen für 2025 vom 07.11.2024, für 2026 vom 10.11.2025, für 2027 vom 26.10.2026 (Jahn & Partner 25.10.2026). Beim ADAC ohne Mitgliedschaft, als Mitglied 935,72 €. Bitte aufpassen, Preise können sich täglich ändern.
Unser Wohnmobil bei RMV (KRAVAG)
Seit dem 01.01.2025 sind wir selbst bei der WGV. Die KRAVAG rechnen wir trotzdem jedes Jahr weiter, weil der Verlauf seit 2017 viel über die Preise verrät. Ab 2025 stehen in der Tabelle darum die Beiträge, die wir dort zahlen würden.
Wir und viele Camper haben den Preisschock 2025 am eigenen Geldbeutel gespürt. Die KRAVAG-Allgemeine hat im November 2024 die Vollkasko um 35 % verteuert, unser Jahresbeitrag wäre 2025 insgesamt um 28 % gestiegen. Ein Jahr später wurde wieder um 22,8 % gesenkt. Verlässliche Tarife sehen anders aus.
Unser Wohnmobil bei RMV (KRAVAG). Beitrag je Versicherungsjahr in Euro, 2017 mit SF 2, 2027 mit SF 11.
| Jahr | SF | Haftpflicht | Vollkasko | Fahrerschutz | Schutzbrief | Gesamt |
|---|---|---|---|---|---|---|
| 2017 | SF 2 | 218,56 € | 515,41 € | 29,95 € | 49,00 € | 812,92 € |
| 2018 | SF 3 | 214,69 € | 535,51 € | 29,95 € | 49,00 € | 829,15 € |
| 2019 | SF 4 | 212,53 € | 559,07 € | 29,95 € | 49,00 € | 850,55 € |
| 2020 | SF 5 | 211,59 € | 555,65 € | 29,95 € | 49,00 € | 846,19 € |
| 2021 | SF 6 | 199,50 € | 555,65 € | 29,95 € | 49,00 € | 834,10 € |
| 2022 | SF 7 | 197,33 € | 549,59 € | 29,95 € | 49,00 € | 825,87 € |
| 2023 | SF 8 | 202,63 € | 582,57 € | 29,95 € | 49,00 € | 864,15 € |
| 2024 | SF 9 | 226,14 € | 650,15 € | 29,95 € | 49,00 € | 955,24 € |
| 2025 | SF 10 | 251,66 € | 877,70 € | 32,89 € | 56,99 € | 1.219,24 € |
| 2026 | SF 10 | 243,38 € | 677,25 € | 32,90 € | 57,00 € | 1.010,53 € |
| 2027 | SF 11 | 234,17 € | 723,50 € | 32,90 € | 64,00 € | 1.054,57 € |
Obwohl unser Wohnmobil in zehn Jahren von SF 2 auf SF 11 aufgestiegen ist, würden wir 2027 bei der KRAVAG rund 30 % mehr zahlen als 2017.
Was ein schadenfreies Jahr wert ist
2027 stünde unser Wohnmobil bei der KRAVAG in SF 11. Im Vergleich rechnen alle Versicherer mit SF 10, darum steht RMV (KRAVAG) dort mit 965,48 €. Mit SF 11 wären es 957,67 €, ein weiteres schadenfreies Jahr ist dort also nur 7,81 € wert. So sieht es bei allen aus.
| Versicherer | SF 10 | SF 11 | Ein schadenfreies Jahr ist wert |
|---|---|---|---|
| HUK24 | 501,72 € | 499,88 € | 1,84 € |
| Jahn & Partner (Helvetia) | 714,43 € | gibt es nicht, SF 10 ist die beste Klasse | 0,00 € |
| WGV | 815,59 € | 789,08 € | 26,51 € |
| RMV (KRAVAG) | 965,48 € | 957,67 € | 7,81 € |
| ADAC | 1.039,68 € | 1.029,95 € | 9,73 € |
Vollkasko 500 € SB, Teilkasko 150 € SB, inklusive Haftpflicht, Rechner vom 26.10.2026. Ab SF 10 bringt ein weiteres schadenfreies Jahr kaum noch etwas. Der Unterschied zwischen den Versicherern ist um ein Vielfaches größer.
Die 5 Versicherer im Einzelnen
camper.help vergibt hier die Darstellungen und später die Bewertung aufgrund der persönlichen Erfahrung mit der HUK24, KRAVAG und WGV über mehrere Jahre hinweg. Dies kann natürlich Unschärfen beim ADAC oder Jahn & Partner enthalten.
Damit ich mir ein Gesamtbild verschaffen konnte, habe ich mir auf Google Maps bzw. Trustpilot eine Vielzahl der Bewertungen angesehen. Die größten Vorteile und Nachteile habe ich dir je Versicherer zusammengefasst, aus Rezensionen von 2026, euren Kommentaren und den Versicherungsbedingungen. Hier die Werte für die Versicherungsjahre 2025 bis 2027 im Vergleich.
Sterne bei Google und Trustpilot, 2025 bis 2027. Höchstwert 5 Sterne.
| Versicherer | 2025 | 2026 | 2027 | Quelle |
|---|---|---|---|---|
| HUK24 | 4,5 | 4,5 | 4,5 | Trustpilot |
| Jahn & Partner (Helvetia) | 3,4 | 2,9 | 3,0 | |
| WGV | 4,4 | 4,7 | 4,7 | |
| RMV (KRAVAG) | 4,4 | 2,2 | 2,1 | |
| ADAC | 2,9 | 2,8 | 2,7 |
Sterne von 5, Rezensionen für 2026 vom 10.11.2025, für 2027 vom 26.10.2026. Bei RMV (KRAVAG) zählt seit 2026 der Google-Eintrag der KRAVAG in Hamburg. Dort schreiben vor allem Unfallgegner von Lkw und Pkw. Der Eintrag der RMV in Heinsberg steht am 26.10.2026 bei 4,3 von 5 aus 159 Bewertungen. Bitte aufpassen, Werte können sich täglich ändern.
ADAC
Google Bewertung 2,70 von 5 aus 1.417 Bewertungen vom 26.10.2026. Zur Webseite
Vorteile und Nachteile ADAC
Meine Erfahrungen vor Abschluss
Wer eine ADAC-Mitgliedschaft hat, bekommt 10 % Rabatt (nicht im Vergleich berücksichtigt, da weitere Kosten entstehen). Daher ist die Gesellschaft auch von mir gelistet. Als Mitglied zahlst du 2027 für unser Referenzwohnmobil 935,72 € statt 1.039,68 €, ohne den Mitgliedsbeitrag. Mit überschaubaren Eingaben und einem sehr verständlichen Antragsprozess kommt man zum Ziel. Preislich ist der ADAC 2027 ohne Mitgliedschaft der teuerste im Vergleich, dafür gibt es mit hoher Wahrscheinlichkeit ein gutes Gesamtpaket. Die Versicherung mit den meisten Optionen für zusätzliche Leistungen. Den Schutzbrief gibt es nur über die Plus-Mitgliedschaft. Einen Nachlass gibt es auch, wenn du in den letzten 3 Jahren am Sicherheitstraining des ADAC teilgenommen hast.
Warum nicht ADAC?
Der ADAC ist grundsätzlich kompetent. Pannendienst und Versicherung unter einem Dach haben Vorteile. Auf dem Papier klingt das stimmig. Doch auch 2027 liegt der Beitrag zu hoch. Der hohe Preis drückt alles nach unten. Die Leistung passt. Der Preis nicht.
Jahn & Partner (Helvetia)
Google Bewertung 3,00 von 5 aus 104 Bewertungen vom 26.10.2026. Zur Webseite, E-Mail jup@jahnupartner.de
Vorteile und Nachteile Jahn & Partner
Meine Erfahrungen vor Abschluss
Versichert wird über die Helvetia, welche eine sehr etablierte Schweizer Versicherungsgesellschaft ist. Mit nur wenigen Eingaben bis zum Ziel ist es ein verständlicher Antragsprozess. Sehr guter Preis und mit hoher Wahrscheinlichkeit ein gutes Gesamtpaket. Größter Faktor, der mich stört, ist der Selbstbehalt bei Elementarschäden von 1.000 Euro. Das Onlineformular mit wenig Auswahlmöglichkeiten ist gewöhnungsbedürftig und die Ergebnisse werden zeitverzögert über ein Portal geliefert.
Warum nicht Jahn & Partner (Helvetia)?
Der Preis ist attraktiv. Die Erfahrungen sind gemischt. Doch 1.000 Euro Selbstbeteiligung bei Elementarschäden ist ein gewaltiges Thema. Für manche irrelevant. Für andere ausschlaggebend. Die schlechten Bewertungen geben zu denken. Dazu kommt ein Fallstrick im Angebot. Die Teilkasko mit 150 € Selbstbehalt kostet dort gleich viel wie mit 500 €, begrenzt aber den Glasbruch auf 1.500 € je Schaden abzüglich Selbstbehalt. Mit 500 € Selbstbehalt ist er nicht begrenzt.
HUK24
Trustpilot Bewertung 4,50 von 5 aus 31.214 Bewertungen vom 26.10.2026. Zur Webseite
Vorteile und Nachteile HUK24
Meine Erfahrungen vor Abschluss
Das Tochterunternehmen und der reine Onlineableger der HUK Coburg leistet einen sehr guten Abfrageprozess vor Vertragsabschluss. Deutlich negativ fällt auf, dass der günstige Preis der HUK24 in einigen Fällen etwas geschönt ist. Eine Camping-Versicherung lässt sich nur über eine Hausrat PLUS abschließen. Vorteil ist, dass diese auch in Ferienwohnungen und auf sonstigen Reisen gilt. Nachteil ist die Verknüpfung von zwei Versicherungen, und das macht preislich nicht immer Sinn, da zudem technische Geräte nur bis 2.500 Euro versichert werden. Mit relativ wenigen Eingaben bis zum Ziel ist es ein sehr verständlicher Antragsprozess.
Das Angebot der HUK24 ist kompliziert
Preislich liegt die HUK24 2027 mit Abstand vorn, aber die Optionen wirken in der Praxis kompliziert. Viele andere Gesellschaften bieten eine eigenständige Campingversicherung an. Bei der HUK24 hängt das an der Hausratversicherung. Das macht es unnötig schwer, den Tarif für Camper sinnvoll zu nutzen.
Mein persönlicher Eindruck war auch nicht positiv. Die HUK24 zeigte wenig Lösungsorientierung. Beispiel. Trotz bestehender Hausrat PLUS wurde ich zu einem Neuvertrag gedrängt. Denn laut interner Vorgabe gibt es ohne aktuelle Bedingungen im Hausratvertrag keine Campingversicherung. Das fühlte sich sehr kundenunfreundlich an, denn auch in meinen anderen Verträgen zeigten sich Defizite.
Die Deckung bei Aufbruch liegt bei der HUK24 nur bei 2.500 Euro und liegt damit am kleinsten Ende der anderen Anbieter. Wer keine Campingversicherung benötigt, kann die HUK24 dennoch in Betracht ziehen. Der Beitrag ist 2027 der günstigste im Vergleich.
RMV (KRAVAG)
Google Bewertung 2,10 von 5 aus 447 Bewertungen vom 26.10.2026. Zur Webseite
Vorteile und Nachteile RMV (KRAVAG)
Meine Erfahrungen vor Abschluss
Es sind, wie bei Maklern üblich, viele Informationsabfragen bis zum Abschluss notwendig. Bei der Inhaltsversicherung sind 2 Optionen möglich. Preislich auch 2027 auf dem vorletzten Platz, nur der ADAC ohne Mitgliedschaft verlangt mehr.
Warum nicht RMV (KRAVAG)?
Bis Ende 2024 waren wir selbst dort. Wer viel fährt, nach Marokko will und ein neues Wohnmobil hat, findet bei RMV (KRAVAG) zusammen die besten Bedingungen im Vergleich. Der Preis passt dazu nicht, und die Sprünge der letzten Jahre zeigen, wie stark die Tarife schwanken.
WGV
Google Bewertung 4,70 von 5 aus 8.682 Bewertungen vom 26.10.2026. Zur Webseite
Vorteile und Nachteile WGV
Bei Trustpilot steht die WGV am 26.10.2026 nur bei 3,5 von 5 aus 2.241 Bewertungen. Dort überwiegen Klagen über Wartezeiten und Schäden.
Meine Erfahrungen vor Abschluss
Die Württembergische Gemeinde-Versicherung a.G. war eine echte Überraschung für mich. Patrick (camper.help Autor) hat sein Wohnmobil dort versichert, die WGV ist für ihn günstig und im Schadenfall strukturiert und fair. Mit relativ wenigen Eingaben ist es ein verständlicher Antragsprozess. Die Hotline war fast immer schnell zur Stelle und sehr kompetent. Preislich im sehr guten Mittelfeld gibt es mit hoher Wahrscheinlichkeit ein sehr gutes Gesamtpaket.
Warum WGV
Ende 2024 bin ich dort gelandet. Drei Kritikpunkte senken die Gesamtwertung. Bei Campingfahrzeugen fällt die Haftpflicht nach einem Schaden aus SF 20 auf SF 1, aus SF 10 sogar auf SF 0. Der Haftpflichtbeitrag steigt damit um 92 %, das ist der härteste Wert aus SF 20 im Vergleich. Hart stufen aber alle fünf zurück, darum ist das kein Grund, die WGV zu meiden. Mit hoher SF-Klasse nimm den Rabattschutz dazu, er kostet 2027 laut Rechner 233,18 € im Jahr. Die Beratung war kompetent. Die Hotline hat fachlich mehrfach überzeugt.
2 bis 3 Minuspunkte bleiben auch für 2027. Der Tarif selbst ist zwar gut, aber die Optionen sind teurer als bei anderen, und 2027 steigt der Beitrag im Rechner um 12,5 %, mehr als bei allen anderen. Die Rückstufung nach einem Haftpflichtschaden aus SF 20 ist die härteste im Vergleich. Die Erreichbarkeiten sind in Einzelfällen manchmal ausbaufähig.
Allianz und Verti, nachgerechnet
In den Kommentaren habt ihr nach der Allianz gefragt, und Frank hat Verti empfohlen. Beide habe ich am 26.10.2026 mit unserem Referenzwohnmobil gerechnet, Vollkasko inklusive Haftpflicht in SF 10, Beginn 01.01.2027.
Allianz 1.105,92 €. Das ist teurer als alle fünf im Vergleich und 604,20 € mehr als bei der HUK24.
Verti 951,60 €. Damit läge Verti zwischen WGV und RMV (KRAVAG).
Verti als Zweitwagen. Frank hat 2024 geschrieben, als Zweitwagen fahre man bei Verti in den Prozenten des Erstwagens. Mit einem Pkw in SF 20 als Rabattgeber kostet unser Wohnmobil in SF 10 dort 859,20 €, mit einem Pkw in SF 30 847,20 €. In eigener SF 20 wären es 778,80 €. Der Zweitwagen bekommt also einen Rabatt, aber nicht die Klasse des Pkw.
Auch mit Rabattgeber bleibt Verti teurer als HUK24, Jahn & Partner (Helvetia) und WGV, die Allianz liegt ohnehin über allen fünf. Einen Preisvorteil gegenüber den drei günstigsten bringt keiner von beiden, darum bleibt der Vergleich bei fünf.
Ordentlich kündigen und Sonderkündigungsrechte
Es gibt verschiedene Gründe und Fristen, eine Kündigung einzureichen. Das ist aufgrund der unterschiedlichen Fristen wichtig, und der 30. November ist der Tag, an dem die meisten Versicherungswechsel stattfinden.
Was in die Kündigung gehört
Nicht zu vergessen sind ein paar wichtige Bestandteile einer Kündigung. Aufgrund der unterschiedlichen Gründe habe ich eine Vorlage von Jahn & Partner genommen und auf meine Bedürfnisse angepasst.
Musterbrief für die Kündigung
Absender Vorname Name, Straße Hausnummer, PLZ Ort
Empfänger Name der Versicherung, Straße Hausnummer, PLZ Ort
Ort, Datum _________
Betreff Kündigung meiner Kfz-Versicherung
Versicherungsschein-Nr. _________
Amtliches Kennzeichen _________
Sehr geehrte Damen und Herren,
hiermit kündige ich zum nächstmöglichen Zeitpunkt meine Kfz-Versicherung aus folgendem Grund:
☐ Kündigung zur nächsten Hauptfälligkeit
☐ Sonderkündigungsrecht wegen Beitragserhöhung
☐ Sonderkündigungsrecht wegen Schadenfall am _________
Bitte senden Sie mir eine Empfangsbestätigung.
Mit freundlichen Grüßen
Unterschrift _________
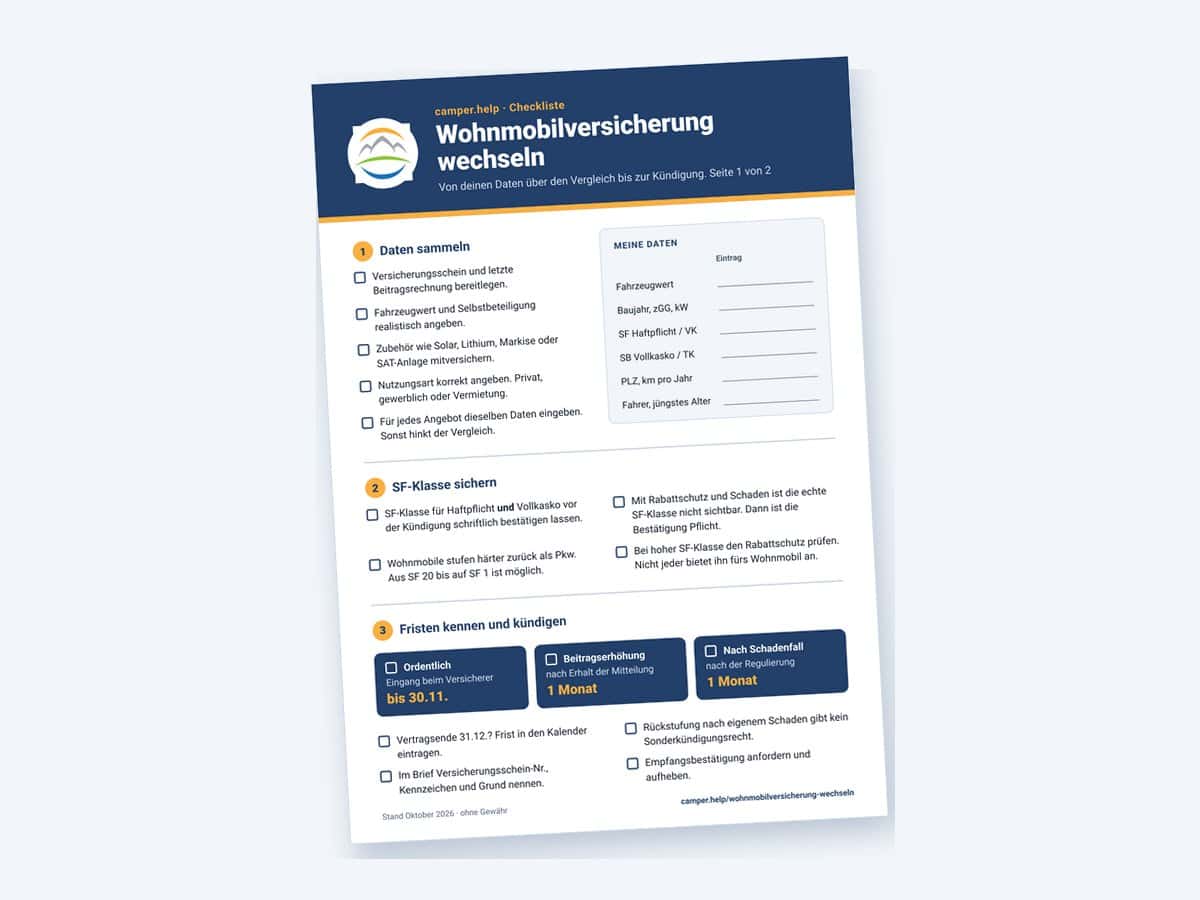
Checkliste zum Ausdrucken
Die Checkliste hilft dir, alle Themen auf einen Blick zu managen.
Mein Fazit 2027
Tarife können sich wöchentlich ändern und Optionen werden oft erst im Antrag sichtbar. Schon deshalb ist ein klares Bewertungssystem schwer und daher ist mein Fazit mehr textlastig.
Meine Empfehlung für 2027 bleibt die WGV, bei hoher SF-Klasse mit Rabattschutz. Zählt für dich vor allem der Preis und brauchst du keine Campingversicherung, ist die HUK24 2027 mit Abstand am günstigsten.
Es gäbe noch so viele Möglichkeiten. Die Recherche im Oktober 2026 war wieder sehr zeitintensiv. Kosten. Bedingungen. Kundenstimmen. Das alles braucht Zeit. Falls du noch weitere Impulse für nächstes Jahr hast, freue ich mich über Kommentare.
Häufige Fragen
Was kostet eine Wohnmobilversicherung?
Für unser Referenzwohnmobil (Adria, Baujahr 2016, 63.000 €, SF 10, München) kostet die Vollkasko inklusive Haftpflicht 2027 zwischen 501,72 € bei der HUK24 und 1.039,68 € beim ADAC, mit 500 € Selbstbeteiligung in der Vollkasko und 150 € in der Teilkasko. Nur die Haftpflicht kostet 139,77 € bis 311,23 €. Dein Preis hängt von Regionalklasse, SF-Klasse und Fahrzeugwert ab, die Werte stammen aus den Rechnern vom 26.10.2026.
Welche Wohnmobilversicherung ist die günstigste?
Für unser Referenzwohnmobil ist 2027 die HUK24 mit 501,72 € am günstigsten (Vollkasko inklusive Haftpflicht), vor Jahn & Partner (Helvetia) mit 714,43 €. Dein Preis hängt von Regionalklasse, SF-Klasse und Fahrzeugwert ab.
Wie vergleiche ich Wohnmobilversicherungen richtig?
Rechne bei allen Versicherern mit denselben Daten, also Fahrzeugwert, SF-Klasse, Selbstbeteiligung, Kilometer und Fahrerkreis. Vergleiche nicht nur den Grundbeitrag, sondern den Preis samt Optionen wie Schutzbrief, Rabattschutz und Camping-Inhaltsschutz. Lies dazu in den Bedingungen nach, wie tief du nach einem Schaden zurückgestuft wirst.
Kann ich mein Wohnmobil als Zweitwagen günstiger versichern?
Bei Verti ja, aber weniger als gedacht. Mit einem Pkw in SF 20 als Rabattgeber kostet unser Referenzwohnmobil in SF 10 dort 2027 859,20 € statt 951,60 €, in eigener SF 20 wären es 778,80 €. Der Zweitwagen bekommt einen Rabatt, aber nicht die Klasse des Pkw, und bleibt teurer als HUK24, Jahn & Partner (Helvetia) und WGV (Rechner vom 26.10.2026).
Was passiert nach einem Schaden mit meiner SF-Klasse?
Wohnmobile haben eigene Rückstufungstabellen, die härter sind als beim Pkw. Nach einem Haftpflichtschaden aus SF 20 landest du bei WGV auf SF 1, bei RMV (KRAVAG) und HUK24 auf SF 2 und beim ADAC auf SF 3. Mehr sagt der Beitragssatz. Der Haftpflichtbeitrag steigt beim ADAC um 57 %, bei RMV (KRAVAG) um 72 % und bei der WGV um 92 %.
Welche Erfahrungen gibt es mit der HUK24 für Wohnmobile?
Auf Trustpilot steht die HUK24 am 26.10.2026 bei 4,5 von 5 Sternen. Stark ist die einfache und schnelle Online-Abwicklung. Schwach sind der Rabattschutz, den die HUK24 laut eigener Seite nur für Pkw anbietet, und der Camping-Inhalt, den es nur über die Hausrat PLUS mit höchstens 2.500 € bei Aufbruch gibt.
Welche Erfahrungen gibt es mit RMV (KRAVAG) für Wohnmobile?
Bei Google steht der Eintrag der KRAVAG in Hamburg am 26.10.2026 bei 2,1 von 5 Sternen, dort schreiben vor allem Unfallgegner von Lkw und Pkw. Der Eintrag der RMV in Heinsberg steht bei 4,3 von 5. Dafür gibt es keine Kilometergrenze, 36 Monate Neupreisentschädigung und Marokko auf Antrag beitragsfrei.
Bis wann muss ich die Wohnmobilversicherung kündigen?
Bei Vertragsende am 31. Dezember muss die Kündigung spätestens am 30. November beim Versicherer sein. Erhöht der Versicherer seinen Tarif, hast du ein Sonderkündigungsrecht innerhalb eines Monats nach Erhalt der Mitteilung. Eine Rückstufung nach einem eigenen Schaden zählt nicht dazu.
Aus euren Kommentaren
Stand 2. Oktober 2026, ausgewählt aus den Kommentaren hier im Beitrag und unter dem Video.
Bevor du unten fragst
Schreib dazu, ob es um ein Wohnmobil oder einen Wohnwagen geht, welche SF-Klasse du hast und ob du ins Ausland außerhalb Europas fährst. Dann kann ich dir gezielt antworten.



Danke für eure vielen Hinweise. Ich bin über jeden Kommentar froh, denn jede Idee wird zur Inspiration. Und dennoch hier mein Feedback an den einen oder anderen ungestümen Kommentar und manche E-Mail.
In den letzten Jahren habt ihr hier und auf YouTube Dutzende Aspekte zu Wohnmobilversicherungen beigesteuert, etwa zu Reifenschäden, zur Allianz oder zu Verti als Zweitwagen. Einige davon haben den Vergleich besser gemacht, Allianz und Verti habe ich für 2027 sogar nachgerechnet. Für einen Platz im Vergleich reichte es bei beiden nicht.
Trotzdem kann ich nicht jedes Detail aus dem Kleingedruckten aufnehmen. Die Bedingungen umfassen je Versicherer oft mehrere Dutzend Seiten, und camper.help ist wieder ein Hobby.
Sucht ihr einen Versicherungsmakler? Ich bin keiner. Dieser Beitrag ist werbe- und sponsorenfrei.
Der Vergleich bleibt deshalb bei den Punkten, die für die meisten Camper zählen. Das sind Preis, Rückstufung, Rabattschutz, Neupreis, Camping-Inhalt und Kündigung.
Hast du eine Frage zu deinem eigenen Vertrag, stell sie am besten direkt deinem Versicherer und lass dir die Antwort schriftlich geben. Die Preise rechne ich jedes Jahr im Herbst neu nach.
Danke für euer Verständnis.
Viele Grüße, Flo
Danke für deinen Interessanten Beitrag. Haben uns Wohnmobil Angeschafft und sind auf der Suche nach einer Versicherung. Haben schon viel gelesen und deine Vergleichsfirmen finden überall Berücksichtigung in vergleichbaren Beiträgen in verschiedenen Foren. Haben nun aber ein Angebot der Allianz vorliegen, das wir im Vergleich wir sehr attraktiv finden. Wieso hat diese Versicherung bei dir keine Berücksichtigung gefunden? Danke für eine kurze Rückmeldung.
Hallo Martin,
Ich selbst habe 3,5 Jahre in einem Versicherungsunternehmen gearbeitet. Teure Versicherungen bieten vielen ein gutes Gefühl, aber wenig Mehrwert. Auf das Gefühl pfeife ich mittlerweile, aufgrund der wirklich äusserst negativen Erfahrungen mit großen Versicherungsgesellschaften.
Aktuell würde bei der Allianz das im Beitrag angegebene Referenzwohnmobil 339 Euro mehr als der günstigste Anbieter kosten. Das sind 3.390 Euro in 10 Jahren.
Wenn du ein attraktives Wohnmobil für diese Gesellschaft hast, dann umso besser für deine Wahl.
Viele Grüsse
Flo
Ich bin auch zur WGV gegangen, da die Kravag / RMV einfach zu teuer wurde.
Allerdings hat die WGV einen riesigen Nachteil, der mir leider auch erst jetzt aufgefallen ist.
Die Rückstufung bei einem Schaden mit Campingfahrzeugen beträgt bei er WGV praktisch 100%.
Bei einem SF30, falle ich bei nur einem Schaden auf SF 1/2 zurück. Das ist einfach unterirdisch !!
Nur mal ehrlich, wer kommt denn darauf, das so eine Rückstufung möglich ist. Guckt mal in die Bedingungen. Ich werde am Ende des Jahres definitiv wieder wechseln und hoffen das bis dahin nichts passiert.
Hallo Dirk,
danke dir für den Hinweis. Unter Vorbehalt, wir liegen beide nicht falsch.
Ich bin der Sache nachgegangen und habe den von dir beschriebenen Fall (ohne Weitergabe von Daten) auch direkt nach Stuttgart zur WGV adressiert. Ich selbst kann aber deinen abweichenden Fall von unserem Referenzwohnmobil nach längerem Suchen und einordnen nachvollziehen. Bei einer SF 30 wie bei dir ist die Kritik an den Vertragsbedingungen auch noch im „ganz richtigen“ Kontext nachvollziehbar.
Rückstufungen im Schadenfall sind zwar in der Branche grundsätzlich üblich. Das, was du beschreibst sollten wir daher konkreter beschreiben.
In der Vollkasko ist es so, dass die WGV bei Campingfahrzeugen maximal bis SF 20 führt. Nach einem Schaden erfolgt dort eine Rückstufung von SF 20 auf SF 11. Das ist spürbar, aber noch im Rahmen dessen, was man branchenüblich kennt.
In der Haftpflicht ist dein Hinweis jedoch voll zutreffend. Dort fällt man bei Campingfahrzeugen im Schadenfall von SF 20 auf SF 1 zurück. Oder wie in deinen Fall sogar von SF30. Diese Rückstufung ist außergewöhnlich hart und nicht nachvollzieihbar und unterscheidet sich deutlich von der Pkw Regelung bei der WGV. Dort erfolgt laut Tabelle in der Haftpflicht z.B. eine Rückstufung von SF 20 auf SF 9. Und das nur 2 Seiten vorher und ich denke da liegt der Knackpunkt.
Warum Campingfahrzeuge hier so deutlich anders behandelt werden als normale Kfz, erschließt sich mir ebenfalls nicht.
Dein konkreter Fall hat mir gezeigt, dass das von mir betrachtete Beispiel vom camper.help Fahrzeug nicht für hohe SF Klassen geeignet ist. Aus diesem Grund habe ich die Empfehlung der WGV wieder entfernt und um einen entsprechenden Hinweis ergänzt.
Unabhängig davon könnte es für dich sinnvoll sein, deinen konkreten Fall mit der WGV zu besprechen und auf dieser Basis ein Sonderkündigungsrecht zu prüfen. Bei einer SF 30 ist das Risiko in dieser Konstellation aus meiner Sicht schlicht viel zu hoch.
Danke dir für den Hinweis und entschuldige bitte die Umstände.
Viele Grüße
Flo
Hallo zusammen, soeben versucht bei der WGV mein WoMo umzumelden, aktuell werden Neukunden nur mit Haftpflicht/Teilkasko angenommen. WoMo über 200k€, 2 Jahre alt. Differenz von Kravag (aktuelle Versicherung, Vollkasko) zu WGV (Vollkasko) = 1000€. Da hätte sich der Wechsel zwar gelohnt, aber anscheinend, so der Teamleiter, hat man an Neukunden kein Interesse….
Da ist mal wieder Angebot / Info und Wirklichkeit, weit auseinander.
Hallo Johannes,
Da ich selbst früher in einer Versicherung gearbeitet habe. Das gilt für jede Versicherungsgesellschaft.
Ein bisschen von mir gemutmaßt.
In der Realität blocken manche Gesellschaften, sobald die Fahrzeuge deutlich hochwertiger werden oder die interne Quote mal nicht passt.
Sobald ein paar Schäden bei 200k Fahrzeugen passieren, verhagelt es jede Risikoprüfung.
Manchmal liegt es auch an der Kombination aus Wert, PLZ und Schadenhistorie im Gebiet.
Der Teamleiter sagt „keine Vollkasko für Neukunden“, das spricht eher für eine interne Sperre im Moment.
Der Tipp von mir. Nachfragen, ob es nur eine kurzfristige Annahmesperre ist. In ein paar Wochen nochmal probieren.
Gilt auch für je Gesellschaft. Solche Sperren bleiben selten lange aktiv.
Viele Grüße
Flo
Hallo Flo,
besten Dank für deine Rückmeldung & Einschätzung. Ich werde es später nochmals versuchen, allerdings wäre der 30.11 der letzte Tag die aktuelle Versicherung zu kündigen.
Und …. besten Dank für die tolle Aufbereitung des Beitrags.
Liebe Grüße, Johannes
Hallo, danke für die super gute Ausarbeitung!
Ich kann den günstigen Preis von J&P nicht nachvollziehen. Aktuelle Abfrage für unesren Pössl Kastenwagen (<3.5t) hat ergeben:
J&P 719€, WGV 520, HUK24 512
Liegt vllt. u.a. daran, dass J&P max- SF10 annimmt, oder?
VG Jürgen
Hallo Jürgen,
Nein, bei Jahn & Partner heisst es ja im Antrag explizit „SF 10 oder höher“.
Was der Grund ist, für diese Preisstruktur bei Pössl Kastenwagen ist, kann ich nur raten und das ist bekanntlich meist kein guter Ratgeber.
Ich nehme an, dass ist wie bei Autos auch. Wenn ein Bestand eher viele Unfälle hatte dann steigen die Beiträge für alle Wohnmobile dieser Baugruppe oder Herstellers. Wenn ein Bestand eher ruhig und schadenniedrig ist dann sinken sie.
Das ist der Grund warum die Preise trotz gleicher SF Einstufung so unterschiedlich wirken, denn jede Versicherung hat garantiert unterschiedliche Zielgruppen, unterschiedliche Altersgruppen und daher auch unterschiedliche Risikoeinschätzungen zu Fahrzeugen.
Viele Grüsse
Flo
Hat mal jemand die Versicherung von der ERGO verglichen. Ich hab ich durch einen Makler kürzlich für die ERGO entschieden.
Habe jetzt allerdings erst dieses Artikel gesehen
Falscher Link bei Jan und Partner .de ist richtig https://www.jahnupartner.de
Danke dir. Habs korrigiert.
Viele Grüsse
Flo
Bitten den alle auch die Möglichkeit der Selbstfahrermietfahrzeugversicherung, da wir unseres doch ganz gerne in Bekanntenkreis herumreichen?
Hallo Jan,
Die Frage ist interessant, aber diese Anforderung habe ich nicht untersucht. Du kannst davon ausgehen, dass alle speziellen Themen wie z.B: Unterschlagung bei Vermietung nicht abgedeckt sind. Das sind ganz spezielle Versicherungen für Vermieter.
Deine Anforderungen könnte aber die ein oder andere Versicherung zulassen. Die Möglichkeiten ausserhalb der Familie mit „Jeden Fahrer“ ist durchaus gegeben. Erfahrung habe ich damit aber keine gesammelt, aber ist sicherlich es wert dies zu überprüfen.
Viele Grüsse
Flo
Ich habe es euch ja schon einmal geschrieben. Meine Versicherung hat obwohl SF Haftpflicht 20 und Kasko 13 den Jahressatz um 58 % erhöht. Und der Nachteil teure Womos werden nur von wenigen Versicherungen genommen. Das hat den Anschein dass hier untereinander Absprachen getroffen werden. Bis letztes Jahr hatte man noch ein entgegen kommen erfahren. Aber jetzt heißt es nur dann müssen sie halt die Versicherung wechseln.
Ich war 4 Jahre bei Jahn+Partner bzw. Helvetia mit meinem 5,5to. Wohnmobil versichert. Nach einem Steinschlag habe ich Aufgrund inakzeptabeler und absolut kundenunorienter Schadensbearbeitung und unfreundlicher Weise, die Versicherung gekündigt und bin jetzt bei der Huk! Das Beste kam zum Schluss, dass die Helvetia keine SF Klassen bestätigt beim Wechsel! Absolute Frechheit! Aber die Huk hat mir trotzdem einen Anteil aufgrund Nachweise der Versicherungsscheine als bessere Einstufung anerkannt! Das ist Service!
Nie mehr Jahn+Partner(auch die haben keine Bereitschaft zur Bestätigung gemacht) bzw Helvetia!!!!
Ohne Vorwarnung kam in meinem Fall nun die Kündigung meines WoMo Vetrags durch die Nürnberger Allgemeine, den ich vor über 5 Jahren bei Jahn&Partner abgeschlossen hatte. J&P warnte mich nicht vor, hatten aber auf Nachfrage schon eine individuelles Angebot zum Wechsel in die Helvetia für mich fertig vorbereitet. Leider ist das aber teurer als alle anderen Alternativen, die ich ausserhalb J&P gefunden habe. Etwas seltsam das ganze, auch ich werde nicht mehr über J&P versichern …
Hallo Karl-Heinz,
Ja, die Makler bekommen die Konditionen vermutlich schlichtweg vorgesetzt. Ist aber nur eine Vermutung.
Zum Glück gibt es noch Auswahl.
Viel Glück bei der Auswahl.
Viele Grüsse
Flo
Moin.
Ich hab jetzt unser Womo bei WGV eingegeben und lande bei 1110 Euro
Carado Bj 2018
150 PS
Sf 10 HP und VK
Wert 60tsd
8000 km/Jahr
Gfk Dach
Wohnort Hamburg
Schutzbrief ja
Was mach ich denn anders??
Differenz zu eurer Tabelle ist ja krass.
Gruß
Thomas
Hallo Thomas,
die Regionalklasse ist in Hamburg besonders hoch.
Mein Wohnmobil bei identischen Daten mit
PLZ 80995 kostet heute 728,62 Euro
PLZ 20144 kostet heute 1.119,80 Euro
Viele Grüsse
Flo
Moin Flo, danke für deine wirklich gute Recherche. Hat mir sehr geholfen. Bin nun auch bei der WGV. War auch vorher bei der RMV…. Leider habe ich zu spät gesehen, dass die Inhaltsversicherung bei der RMV eine separate Versicherung ist, die sich stillschweigend um ein Jahr verlängert, wenn sie nicht drei Monate vor Vertragsende gekündigt wird. 😤. Jetzt bin ich doppelt versichert… Auch blöd. Aber vielleicht kann ich das ja telefonisch mit der WGV noch klären… Werde berichten. LG Frank
Hallo Frank,
viel Glück, denn leider relativ oft beharren die Versicherer auf ihren Standpunkten. Auch wenn diese Doppelversicherung gar keinen Sinn macht.
Viel Erfolg
Flo
Kleiner Tipp bei der Verti fährst du als 2Wagen in den Prozenten deines erst Wagens auch Womos und es gibt keine km Begrenzung!
Die Antwort ist zwar fast klar, aber ich frage dennoch kurz zurück. Denke mal der Erstwagen muss bei der Verti sein, oder?
Nein
Hallo,
ich bin seit 6 Monaten als Neukunde bei der RMV/Kravag eigentlich ziemlich zufrieden. War seit Jahrzehnten bei der HUK Coburg und durch WoMo Neukauf zur Kravag gewechselt, weil diese für mich deutlich günstiger ist und konnte meine SF 20 problemlos mitnehmen. Außerdem habe ich hier keine Kilometerbegrenzung. Bei der HUK war ich ständig am rechnen wie ich mit den km hinkomme. Ein weiterer Grund war für mich die Grüne Versicherungskarte für das außereuropäische Ausland, in diesem Fall Marokko und die Türkei Asiatischer Teil. Die HUK ließ nicht mit sich reden und ich musste in 2023 für 3 Monate Marokko eine 200 € teure Haftpflicht vorort in Tanger abschließen. Jetzt bei der Kravag habe ich diese auf vorherigen Antrag inklusive auf der Grünen Versicherungskarte und kann beruhigt und ohne zusätzliche Kosten wieder nach Marokko. Für mich nur positiv, auch mit Schutzbrief, dem Fahrerschutz und der Inhaltsversicherung. Wie sich die Preise für 2025 gestalten sehe ich dann.
Gruß Peter
Hallo Flo,
Hast den Tarif von der HDI mal in Erwägung gezogen?
Habe sehr gute Erfahrung mit dem Vermittler ESV Schwenger aus Stuttgart gemacht.
Hallo Gerhard,
Das Problem. Meine Freizeit ist leider begrenzt, daher habe ich „nur“ 5 Gesellschaften mir angesehen.
Danke aber für deinen Hinweis.
Viele Grüsse
Flo
EDIT. Angesehen habe ich mir mehr, aber nur 5 ausgewählt.
Hallo
suchte auch nach Wechsel des Wohnmobil Neufahrzeug ein Angebot. War vorher über ESV bei der HDI. Jetzt bietet die ESV nur noch die Janitos oder Zurich Versicherung an. Angeblich wurde die HDI zu teuer ebenso die RMV.
Bin jetzt bei der WGV gelandet wo ich mit verschiedenen Versicherungen schon versichert bin.
Hallo Florian,
dein Vergleich kommt für mich gerade zum richtigen Zeitpunkt. Ich bin aktuell auf der Suche nach einer Versicherung für unser neues Womo und falle gerade bei den Angeboten aus allen Wolken. Wir haben unser jetziges Womo über Jahn&Partner bei der Nürnberger versichert und sind da mit den Leistungen absolut zufrieden. (Dazu später mehr) Aktueller Beitrag 774 €/p.A. bei einem Neupreis (der wohl maßgeblich ist) von 115 T€. Nun will die Nürnberger für das neue Womo (Neupreis ca. 130 T€) für den selben Leistungsumfang 1500 € p.A. haben. Macht mal eben 93 % mehr. Und an den 17T€ mehr Anschaffungspreis kann das nicht wirklich liegen. Jahn&Partner hat mir auch die von dir angesprochene Helvetia angeboten: Kostet aber immer noch 1330€. Interessant ist hierbei auch, dass die Versicherungen die SF Stufen unterschiedlich behandeln. Bei der Nürnberger bin ich momentan mit SF8 bei der Haftpflicht mit 50% mit dern VK bei 35% – beim neuen Fahrzeug mit den selben SF Stufen bei 54% bzw. 53%. Auf Nachfragen warum das so sei wurde mir gesagt, dass macht jeder Versicherung unterschiedlich. Also auch nicht wirklich besser. Ich werde mir daher mal die HUK anschauen, ob sich das erträglicher gestaltet.
Ein Hinweis für alle sich mit neuen Versicherungsoptionen auseinandersetzen dürfen: Achtet auf jeden Fall auf die Details der Versicherungsbedingungen, vor allem bei den Schutzbriefen für Womos. Wir hatten diesen September den Fall, dass unserer Womo nach einem Motorschaden von Frankreich nach Deutschland transportiert werden musste. Die Kosten lagen bei 5.400 € für den Transport. Den hat die Nürnberger voll übernommen, aber nur weil das Fahrzeug unrepariert nach Deutschland transportiert wurde und weil ich alles ohne Begrenzungen abgeschlossen hatte: (Gewicht 4,4t, Länge 7 Meter, Höhe 3,60m). Aus der Erfahrung habe ich gelernt dass mir die Absicherung meines eventuellen Bedarfs wichtiger ist die Beitragsersparnis.VG Michael
Hallo Michael,
da bin wohl vergleichsweise noch gut weggekommen. Ich hoffe du findest ein passendes Angebot. Mit Sicherheit gibt es noch mehr gutes. Lass hören wenn du fündig geworden bist.
Gerade dein Tipp mit dem Schutzbrief kann ich bestätigen und ich bin immer wieder froh direkt beim ADAC zu sein. Da bist du allerdings mit deiner Höhe raus, denn die geht nur bis 3,20 Meter.
Viele Grüsse
Flo
Danke für den ausführlichen Beitrag. Ich bin gerade dabei von der Kravag zur HUK24 zu wechseln, nachdem die Kravag massiv erhöht hat (von 190,- auf 244,- im Vierteljahr). Jetzt ist mir aufgefallen, dass die KRAVAG auf der neuen Rechnung schreibt, ihre Einstufungen (SF 11 in Haftpflicht u. Kasko) seien Sonderkonditionen, die nicht übertragbar sind. Wir haben unser Womo seit 2022 zugelassen und vorher 3 Jahre einen Nugget gefahren, worüber ich keine Unterlagen mehr habe. Mit welcher Einstufung bei der HUK24 habe ich zu rechnen?
Ich freue mich auf eine kurze Antwort.
Hallo Alex,
Bei der Kravag musst du nachfragen, wie die Übernahme der Schadenfreiheitsklasse (SF) bei einem Wechsel zur HUK24 eingestuft wird. Vermutlich hattest du bei der Kravag einen Schaden und einen Rabattschutz. Falls das zutrifft, könnte der Rabattschutz jetzt problematisch werden, da viele Versicherer bei einem Wechsel den tatsächlichen Schadensverlauf berücksichtigen.
Viele Grüsse
Flo
Moin, Super übersichtlicher Vergleich danke.
Moin,
Danke dir Henrik. Freut mich wenn es hilfreich ist.
Viele Grüsse
Flo
Hallo
Sehr übersichtlicher Vergleich👍
Und sehr aufmerksamer Leser, PL.
Kennt zufällig jemand die Preisunterschiede zwischen HUK24 und HUK Coburg?
Bei Neufahrzeug Wert 190000 eine Differenz von 400€ bei identischen Konditionen
Danke für die Info. Das hätte mich auch interessiert und ist nun beantwortet.
Viele Grüsse
Flo
Habe mein Zugfahrzeug und meinen Hänger bei der WGV versichert und bin sehr zufrieden. Sehr gute Schadenabwicklung und gute Erreichbarkeit.
Hallo Peter,
Danke für dein Feedback. Patrick (camper.help Autor) ist bislang auch sehr zufrieden.
Viele Grüsse
Flo
Peter Lüpcke
Gast
11.11.2024 10:31
Moin zusammen,
die Beiträge von HUK24 und ADAC wurden falsch addiert!
Gesamtbeitrag ADAC = 746,98 € und bei HUK24 sind es 711,29 €
Beste Grüße
E.-Peter Lüpcke
Hallo Peter,
Danke für deine wertvolle Rückmeldung. Die Preisdarstellung macht jeder Anbieter anders und kann echt verwirren.
HUK24. Danke für die Rückmeldung. Hier ist mir ein Fehler unterlaufen und die HUK wird nochmal 11 Euro günstiger.
ADAC. Der Gesamtpreis stimmt leider. Hier ist mir kein Fehler unterlaufen. Nur die Darstellung ist nicht richtig. Die Summe stimmt, nur der Preis ist nicht Vollkasko, sondern Teilkasko mit Haftpflicht. Daher muss ich die Tabelle noch anpassen. Aber preislich passt es – leider.
Ich mache in den nächsten Stunden den Update.
Übrigens hat der ADAC über das Wochenende wieder im Euro-Bereich seine Preise angepasst. Als würden die Preise an der Börse gehandelt ;-)
Viele Grüsse
Flo
Update erfolgt. Nochmals Danke. Aber immer im Hinterkopf behalten, dass täglich Preisanpassungen möglich sind.
Viele Grüsse
Flo
Hallo Florian, ich bin nicht fündig geworden auf Eurer Seite was Versicherungen angeht. Auch für nur sporadische Camper. Vor allem Diebstahl von Reisegepäck und dem ganzen Auto samt Inhalt.
Habe ich da etwas übersehen?
Danke schon im Voraus für evtl. Infos,
Herzlichen Gruß, Johanna
Hallo Johanna,
leider nur sehr wenig hier. https://camper.help/versicherungen/
Viele Grüsse
Flo